Российские банки снижают ставки по вкладам: кто из крупнейших финансовых учреждений сделал это первым?
В последние недели российские крупные банки начали снижать ставки по вкладам, что вызвало обсуждения на финансовом рынке и среди вкладчиков. Такие изменения не только отражают текущую экономическую ситуацию в стране, но и подталкивают граждан к поиску новых вариантов инвестирования своих сбережений. Какие банки решили пересмотреть условия по депозитам и что это значит для обычных россиян?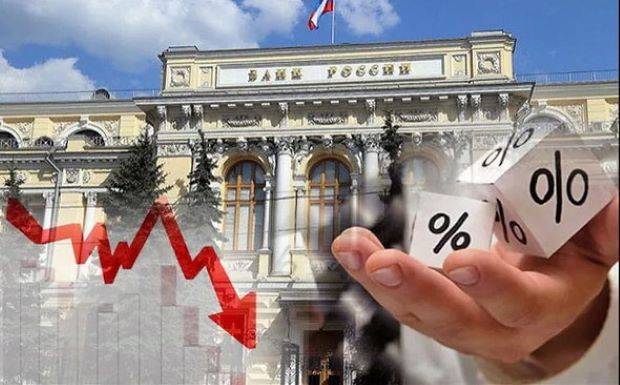
Одним из первых крупных игроков, снизивших ставки, стал Сбербанк, который заявил о сокращении процентных ставок по ряду вкладов. В отличие от более высоких ставок, действовавших в предыдущие месяцы, теперь вкладчики получают меньший доход от своих средств. Это решение стало ответом на изменения в экономической ситуации, включая колебания инфляции и денежно-кредитной политики Центробанка.
Кроме Сбербанка, ставки по вкладам снизили также такие крупнейшие банки, как ВТБ, Альфа-Банк и Газпромбанк. Эти финансовые учреждения следуют за Центральным банком России, который недавно сообщил о смягчении своей монетарной политики. В частности, после понижения ключевой ставки, ряд банков решили отразить изменения в своей депозитной политике. Эксперты считают, что снижение ставок на вклады является частью адаптации банковской системы к текущей макроэкономической ситуации, где основной задачей становится поддержание экономической стабильности.
Для вкладчиков это означает, что вернуть тот же доход с депозитов будет сложнее. Особенно это касается тех, кто привык рассчитывать на стабильный доход от своих сбережений. При снижении ставок владельцам крупных сумм стоит пересмотреть свои инвестиционные стратегии, поскольку доходность от традиционных вкладов становится все менее привлекательной.
Однако банки объясняют снижение ставок не только внешними экономическими факторами, но и внутренними изменениями на финансовом рынке. В частности, многие из них заявляют, что это поможет им уменьшить издержки и улучшить ликвидность, что является важным шагом для повышения устойчивости банков в условиях неопределенности.
Не стоит также забывать, что снижение ставок по вкладам может повлиять на рынок кредитования. Если ставки по депозитам падают, это может привести к более доступным условиям для заемщиков, так как банки будут готовы снижать процентные ставки по кредитам, чтобы сохранить свой доход и обеспечить прибыльность. Однако это далеко не всегда ведет к снижению ставок по кредитам, поскольку банки также учитывают риски, связанные с долговыми обязательствами.
Тем временем, несмотря на снижение ставок, существует и позитивная сторона. Банки все чаще предлагают альтернативные способы вложения средств, такие как инвестиции в паевые инвестиционные фонды (ПИФы), облигации и другие инструменты. Эти варианты могут быть интересны тем, кто готов к большему риску, но и потенциально может рассчитывать на более высокую доходность.
Интересно, что изменение ставок по депозитам также побуждает многих вкладчиков искать способы защитить свои сбережения от инфляции. Одним из таких инструментов могут стать валютные вклады, которые предлагают более стабильный доход в условиях роста курса иностранных валют.
В целом, снижение ставок по вкладам от крупных российских банков отражает текущие экономические реалии, но также предоставляет возможность для более активного поиска альтернативных инвестиционных решений. Для вкладчиков, готовых к более высокому риску, открывается возможность использовать новые финансовые инструменты, которые могут предложить большую доходность.